Budget et suivi de dépenses

- 235.00 Avis
- 4,9
- Téléchargements
- 100 000+
 Analyse par Appgk
Je vois Budget et suivi de dépenses comme un outil financier volontairement direct : il sert à noter ses dépenses, à mieux comprendre où part son argent et à préparer un budget plus réaliste. Après l’avoir utilisé dans une routine quotidienne, je le trouve surtout intéressant pour les personnes qui veulent reprendre le contrôle sans transformer leur gestion financière en projet compliqué. Son approche est plus pratique qu’analytique, et c’est précisément ce qui peut faire sa force.
L’application appartient à la catégorie Finance et elle est proposée gratuitement. Elle est développée par Cleaner + Antivirus + VPN company, avec une compatibilité à partir d’Android 7.0. Son âge conseillé est PEGI 3, ce qui correspond à un outil accessible au grand public. Elle a été publiée le 29 décembre 2021 et sa version actuelle est 0.14.1. Ces éléments donnent une idée importante : ce n’est pas une nouveauté apparue hier, mais un produit qui a déjà eu le temps de trouver sa place auprès d’un public.
Une gestion quotidienne pensée pour passer à l’action
La première qualité de Budget et suivi de dépenses est de partir d’un besoin très concret. Quand je dépense quelques euros pour un café, un trajet ou une petite course, je n’ai pas forcément envie d’ouvrir un tableur, de créer une formule ou de classer chaque opération dans un système compliqué. Une application de suivi doit rendre cette action suffisamment simple pour que je la répète, sinon elle perd vite son intérêt.
Dans ce contexte, l’application fonctionne comme un carnet financier numérique. Je peux m’en servir pour observer mes habitudes, repérer les dépenses qui s’accumulent et définir une limite plus cohérente avec mes revenus. Le suivi devient alors moins une corvée de fin de mois qu’un petit réflexe après un achat. C’est une nuance importante : un budget utile ne dépend pas seulement de la précision des chiffres, mais aussi de la régularité avec laquelle on les consulte.
Je la conseillerais en priorité à quelqu’un qui commence à suivre son argent, qui veut réduire les achats impulsifs ou qui a besoin d’une vision claire avant une période chargée. Elle peut aussi convenir à une personne qui utilise déjà une banque mobile mais qui trouve les catégories automatiques trop générales. En revanche, je serais plus réservé pour un utilisateur qui cherche une comptabilité complète, une gestion d’entreprise ou une analyse financière très poussée.
Le bon scénario : préparer un mois qui ne dérape pas
Imaginons un utilisateur qui reçoit son salaire et constate que les dépenses fixes occupent déjà une grande partie du mois. Au lieu d’attendre les derniers jours pour découvrir un solde trop faible, il peut enregistrer ses charges habituelles, prévoir les courses, les transports et les loisirs, puis comparer ses achats réels avec ce cadre. L’intérêt n’est pas de prédire chaque dépense au centime près, mais de rendre visibles les choix qui réduisent la marge disponible.
Dans cette situation, je recommande de créer le budget avant de commencer les achats, puis de le consulter à des moments précis : après les courses, avant une sortie et quelques jours avant la prochaine rentrée d’argent. Cette méthode évite de regarder l’application uniquement quand le problème est déjà là. Elle transforme le suivi en outil de décision plutôt qu’en simple historique.
Nos actualités à lire ensuite
Voir toutes les actualités
Un autre usage concret concerne les dépenses irrégulières. Une facture annuelle, un cadeau ou une réparation peuvent sembler exceptionnels, mais ils reviennent souvent sous une forme ou une autre. En les observant dans le temps, on comprend mieux pourquoi un mois apparemment normal devient difficile. Le suivi permet alors de réserver une part du budget aux imprévus, même si l’application ne remplace pas une véritable épargne organisée.
Ce que l’expérience change réellement
Le principal bénéfice n’est pas de découvrir une fonction spectaculaire. C’est de créer un rendez-vous avec ses propres habitudes. Beaucoup de personnes connaissent leur revenu et leurs grosses charges, mais sous-estiment la somme des petits paiements. Le fait de les inscrire les rend plus difficiles à ignorer. Je trouve cette prise de conscience plus utile qu’un écran rempli de graphiques que l’on ne consulte jamais.
Les meilleurs aspects de Budget et suivi de dépenses
Points à retenir à propos de Budget et suivi de dépenses
Le suivi peut également aider à distinguer une dépense nécessaire d’une dépense simplement automatique. Un abonnement oublié, des commandes répétées ou des achats effectués par fatigue ne paraissent pas toujours importants séparément. Une fois regroupés, ils expliquent pourtant une partie du budget qui semblait disparaître. C’est là que l’application peut servir de miroir : elle ne décide pas à ma place, mais elle m’oblige à regarder mes décisions avec davantage de recul.
Je conseille aussi de ne pas multiplier les catégories dès le début. Une organisation trop fine donne une impression de maîtrise, mais elle augmente le temps de saisie et décourage rapidement. Pour commencer, quelques groupes lisibles suffisent : logement, alimentation, transport, loisirs et dépenses exceptionnelles. Après une ou deux semaines, on peut affiner seulement les catégories qui posent réellement question.
Une évolution à lire avec mesure
La présence d’une version actuelle 0.14.1 montre un produit qui se situe encore dans une phase de construction plutôt que dans un état présenté comme définitif. Je préfère le dire clairement : une version numérotée de cette manière peut évoluer, modifier certains détails d’utilisation ou améliorer progressivement son expérience. Il faut donc l’aborder comme un outil pratique en développement, pas comme une suite financière arrivée à maturité depuis longtemps.
La date de publication, le 29 décembre 2021, donne aussi du recul. L’application n’est pas liée uniquement à un effet de nouveauté ; elle a continué à exister depuis son lancement. Pour un utilisateur, cela signifie qu’il y a un intérêt à regarder l’état actuel plutôt qu’à se fier uniquement à la première impression. La version installée reste le point de référence le plus important, surtout lorsqu’on veut adopter l’outil pendant plusieurs mois.
Je n’interpréterais toutefois pas cette évolution comme la promesse de fonctions futures précises. Il serait imprudent d’attendre automatiquement une synchronisation bancaire, des exports avancés ou des outils partagés simplement parce qu’une application reçoit des mises à jour. Mon conseil est de choisir Budget et suivi de dépenses pour ce qu’il permet déjà de faire dans votre routine, et non pour une amélioration hypothétique.
Ce que cela implique pour les utilisateurs déjà installés
Pour une personne qui utilise déjà l’application, la meilleure approche consiste à conserver une routine stable avant de modifier son organisation. Si une nouvelle version change la présentation ou la manière de saisir une opération, il vaut mieux vérifier que les catégories et les montants importants restent compréhensibles. La continuité de vos habitudes compte davantage que l’envie de réorganiser tout le budget à chaque évolution.
Captures d’écran
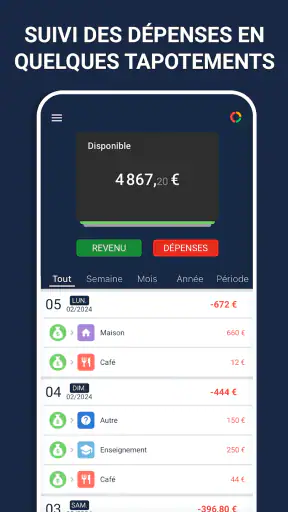
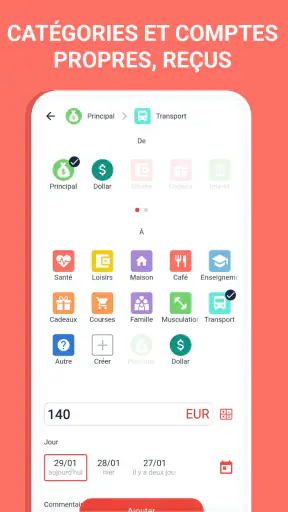
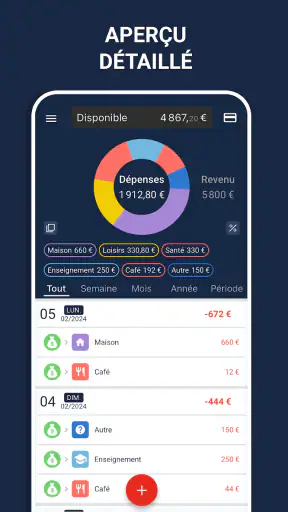
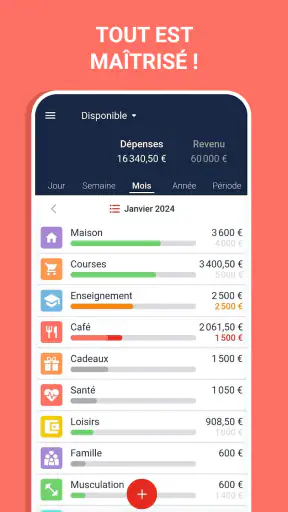
Je recommande de faire un point mensuel séparé du suivi quotidien. Le premier sert à enregistrer les achats ; le second sert à réfléchir. À la fin du mois, on peut regarder les catégories qui ont dépassé leur limite, identifier les dépenses ponctuelles et ajuster le mois suivant. Cette distinction évite de confondre une erreur isolée avec une tendance durable.
Les nouveaux utilisateurs peuvent commencer avec une période d’observation plutôt qu’avec un objectif trop strict. Pendant quelques jours, il suffit de saisir les dépenses telles qu’elles sont, sans essayer de tout corriger immédiatement. Ensuite, le budget devient plus crédible, car il repose sur des habitudes réelles et non sur une estimation optimiste. C’est un détail de méthode, mais il évite l’un des problèmes les plus fréquents des applications financières : abandonner parce que le budget initial était impossible à respecter.
Les limites à accepter avant de l’adopter
Le suivi manuel demande de la discipline. Si j’oublie régulièrement d’enregistrer un achat, la vision obtenue devient incomplète et les décisions prises à partir de celle-ci perdent de leur valeur. Une application de ce type ne peut pas corriger une saisie absente. Pour quelqu’un qui veut que chaque opération soit récupérée automatiquement depuis son compte bancaire, une solution bancaire ou une application spécialisée dans la synchronisation sera probablement plus adaptée.
La gratuité est un avantage évident, mais elle ne doit pas être confondue avec une garantie de simplicité absolue. Un outil gratuit peut être très utile pour un budget personnel, tout en étant moins pertinent pour un couple qui souhaite partager ses dépenses, pour une famille qui gère plusieurs objectifs ou pour un indépendant qui doit séparer ses frais professionnels et privés. Dans ces cas, un service plus complet peut justifier une organisation différente.
Je le déconseille également à ceux qui veulent remplacer un conseiller, un comptable ou un dispositif d’épargne. L’application aide à suivre et à planifier ; elle ne transforme pas une situation financière complexe en décision simple. Elle ne dispense pas non plus de vérifier ses relevés, ses prélèvements et ses obligations. Pour un usage sérieux, je vois cet outil comme une couche de visibilité, pas comme l’unique source de vérité.
Il faut enfin accepter que la qualité du résultat dépend de la façon dont on catégorise les dépenses. Une même sortie peut inclure de l’alimentation, du transport et un achat personnel. Si l’on change de logique chaque semaine, les comparaisons deviennent confuses. Le meilleur compromis est de choisir une règle simple, de l’appliquer régulièrement et de ne la modifier que lorsque l’analyse montre une vraie difficulté.
Face aux alternatives habituelles
Par rapport à un carnet papier, Budget et suivi de dépenses apporte une consultation plus immédiate et une organisation plus facile à relire. Le carnet garde cependant un avantage pour les personnes qui aiment écrire et qui veulent éviter toute distraction numérique. Si votre méthode papier fonctionne déjà et que vous la tenez avec constance, le changement n’est pas indispensable.
Face à un tableur, l’application paraît plus accessible pour un usage quotidien. Un tableur offre davantage de liberté, mais cette liberté demande de construire soi-même les colonnes, les formules et les vues nécessaires. Pour une personne qui veut simplement savoir combien elle dépense et préparer son mois, cette complexité peut devenir un obstacle. À l’inverse, l’utilisateur qui aime personnaliser chaque détail trouvera probablement le tableur plus puissant.
Les outils intégrés aux banques ont souvent l’avantage de centraliser les opérations. Ils peuvent être préférables si vous utilisez plusieurs comptes et que vous ne voulez pas saisir les achats à la main. Leur faiblesse est parfois de présenter une lecture standardisée qui ne correspond pas exactement à vos priorités. Budget et suivi de dépenses est plus intéressant lorsque vous souhaitez construire votre propre manière de regarder vos finances, à condition d’accepter l’effort de saisie.
Enfin, les applications financières spécialisées peuvent proposer davantage de tableaux, d’objectifs et de scénarios. Elles conviennent mieux aux utilisateurs qui veulent suivre plusieurs comptes, gérer un patrimoine ou planifier des projets complexes. Pour une gestion personnelle centrée sur le budget et les dépenses courantes, cette richesse peut être excessive. Ici, la sobriété est utile si elle vous aide à rester régulier.
Trois méthodes pour en tirer davantage
La première consiste à noter l’achat au moment où il est effectué, même lorsque le montant paraît insignifiant. Cette habitude réduit les oublis et permet de repérer les dépenses répétées. Si ce geste devient difficile, je conseille de réserver deux moments fixes dans la journée pour compléter le suivi, plutôt que de compter sur une mémoire déjà sollicitée.
La deuxième est de créer une catégorie temporaire pour les dépenses exceptionnelles. Une réparation, un déplacement inhabituel ou une occasion spéciale ne devrait pas fausser la lecture des dépenses ordinaires. En séparant ces montants, on voit mieux ce qui relève du fonctionnement normal du mois et ce qui demande simplement une préparation ponctuelle.
La troisième consiste à comparer le budget prévu avec le budget réellement vécu, sans chercher à se juger. Si les loisirs dépassent régulièrement la limite, le problème n’est peut-être pas un manque de volonté : la limite est peut-être irréaliste, ou une autre catégorie a été sous-estimée. Cette lecture permet de corriger le plan au lieu de l’abandonner après un seul écart.
Un quatrième réflexe peut être utile : regarder les dépenses par fréquence, pas seulement par montant. Un achat important attire l’attention, mais une petite dépense répétée peut avoir une influence plus durable. Cette distinction aide à décider s’il faut réduire un événement ponctuel ou modifier une habitude quotidienne.
Pour qui l’application vaut le téléchargement
Avec une note moyenne de 4,9 et plus de 11 000 évaluations, l’application bénéficie d’un accueil très favorable. Elle compte aussi plus de 100 000 installations, ce qui indique qu’elle a déjà dépassé le stade d’un outil découvert par quelques curieux. Je prends ces signes comme un encouragement, pas comme une preuve que l’expérience conviendra à tout le monde : la pertinence dépend surtout de votre manière de gérer l’argent.
Elle me paraît particulièrement adaptée aux étudiants, aux jeunes actifs, aux personnes qui préparent un déménagement ou à celles qui veulent arrêter de se demander où passe leur salaire. Elle peut également servir pendant une période courte, par exemple pour comprendre ses dépenses avant de revoir ses habitudes. Son prix gratuit rend cette expérimentation facile, sans engagement financier.
Je serais plus prudent pour une personne qui refuse toute saisie manuelle, qui a besoin d’un espace partagé avec plusieurs utilisateurs ou qui attend des fonctions professionnelles. Dans ces situations, il vaut mieux choisir directement un outil conçu pour la synchronisation, la collaboration ou la comptabilité. Installer cette application malgré ces besoins risquerait de créer de la frustration plutôt que de la clarté.
Ce que je surveillerais dans la suite
Si je devais suivre l’évolution du produit, je regarderais d’abord si les prochaines versions rendent la saisie encore plus fluide sans alourdir l’interface. Pour une application de budget, quelques secondes gagnées à chaque opération peuvent faire la différence entre une habitude durable et un usage abandonné. Je surveillerais aussi la stabilité de l’historique, car les données accumulées deviennent de plus en plus précieuses avec le temps.
Je prêterais ensuite attention à l’équilibre entre simplicité et profondeur. Ajouter des fonctions peut aider les utilisateurs avancés, mais trop d’options risquent de détourner l’application de son rôle principal. La meilleure évolution serait celle qui donne plus de contrôle à ceux qui en ont besoin tout en laissant un parcours clair aux débutants.
Pour ma part, je retiens surtout une application financière abordable, compréhensible et adaptée à une démarche progressive. Elle ne remplace pas les solutions bancaires automatisées ni les outils de comptabilité, mais elle peut devenir un bon point de départ pour observer ses dépenses et construire un budget réaliste. Si vous cherchez un suivi simple que vous pouvez réellement maintenir chaque jour, Budget et suivi de dépenses mérite d’être essayé. Si vous avez besoin d’automatisation ou d’une gestion complexe, je choisirais plutôt une alternative spécialisée dès le départ.
FAQ sur Budget et suivi de dépenses
Qu’est-ce que Budget et suivi de dépenses et à quoi sert cette application ?
Budget et suivi de dépenses est une application conçue pour vous aider à organiser vos finances personnelles au quotidien. Elle permet généralement d’enregistrer vos revenus et vos achats, de classer les dépenses par catégories, puis de visualiser l’évolution de votre budget à l’aide de tableaux ou de graphiques. Elle convient aussi bien au suivi individuel qu’à la gestion d’un budget familial.
Comment ajouter et organiser mes revenus et mes dépenses dans l’application ?
Après l’installation, vous pouvez habituellement créer des catégories comme alimentation, logement, transport, loisirs ou abonnements, puis saisir chaque opération avec son montant et sa date. L’application permet de distinguer les revenus des dépenses et de consulter l’historique. Une organisation régulière est recommandée afin d’obtenir un aperçu réellement fiable de votre situation financière.
L’application Budget et suivi de dépenses est-elle gratuite ou propose-t-elle des achats intégrés ?
L’application peut être proposée gratuitement avec les fonctions essentielles, mais certaines options avancées peuvent dépendre d’un abonnement ou d’achats intégrés. Il est conseillé de vérifier la fiche officielle avant le téléchargement, notamment les conditions de la version gratuite, la présence éventuelle de publicités et le prix des fonctionnalités premium. Les tarifs peuvent également varier selon Android, iOS ou votre pays.
Mes données financières sont-elles protégées lorsque j’utilise Budget et suivi de dépenses ?
Avant de renseigner des informations sensibles, consultez la politique de confidentialité et les autorisations demandées par l’application. Vérifiez notamment si les données restent stockées sur l’appareil ou sont synchronisées dans le cloud, ainsi que les possibilités d’exportation et de sauvegarde. Évitez de communiquer vos identifiants bancaires si l’application ne précise pas clairement ses mesures de sécurité.
Puis-je utiliser cette application pour suivre un budget familial ou plusieurs comptes ?
Selon les fonctionnalités disponibles, Budget et suivi de dépenses peut permettre de gérer plusieurs portefeuilles, comptes ou profils, ce qui est pratique pour séparer les dépenses personnelles, professionnelles et familiales. Certaines fonctions, comme la synchronisation entre appareils, le partage avec un proche ou la création de budgets multiples, peuvent toutefois être réservées à une version payante.